Stop loss a długość sesji brokera: kanał w świecach kontra w czasie
W skrócie: uruchomiłem tego samego bota na kilku brokerach i dostałem różne loty i różne straty z tej samej transakcji. Winny nie był spread ani błędne dane, tylko sposób liczenia stopu: kanał z 32 ostatnich świec obejmuje u brokera z krótszą sesją więcej czasu wstecz, więc trafia na inny szczyt.
Co zobaczyłem
W teście bota na złocie, który wchodzi po cofnięciu w kanale Donchiana (bot 2908_DonchianPullbackEA), pozycja sprzedaży z 5 października miała u trzech brokerów trzy różne wielkości:
| Broker | Lot | Strata na SL |
|---|---|---|
| A | 0,01 | -18 |
| B | 0,04 | -81 |
| C | 0,05 | -91 |
Wejście było to samo, SL też był tam, gdzie cena zawróciła, więc sprawdziłem wszystko po kolei. Testu na świecach kontra tiki mogłem się spodziewać jako winowajcy, ale na tikach wynik był identyczny (OHLC kontra tiki). Pierwsza hipoteza (skok niedzielnej świecy zawyżył ATR) też była błędna: bot liczy SL z kanału, a ATR służy w nim tylko do podglądu.
Mechanizm
Stop loss tego bota to przeciwna wstęga kanału z 32 ostatnich świec M20. Lot wynika z ryzyka podzielonego przez odległość SL (wzór na lot).
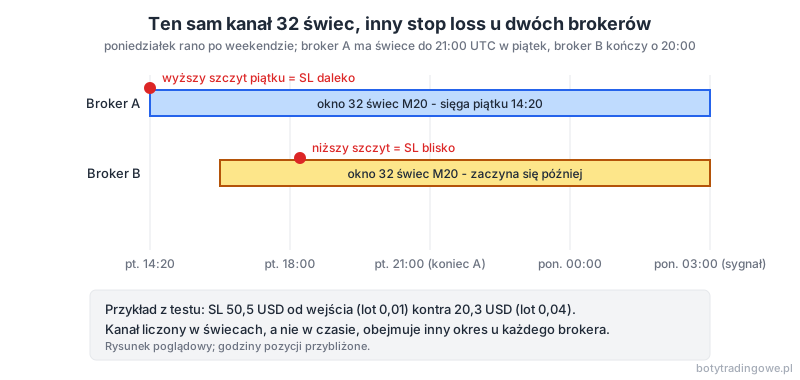
Broker A nie ma notowań w ostatniej godzinie piątku (około 20:00-21:00 UTC), a brokerzy B i C je mają. Przy liczeniu “ostatnich 32 świec” okno brokera A sięga więc o godzinę dalej wstecz (trzy świece M20 więcej w czasie) i obejmuje wyższy szczyt z piątkowego popołudnia. SL wypadł 50,5 USD od wejścia, a nie 20,3 USD. Ryzyko w dolarach było takie samo, więc lot wyszedł czterokrotnie mniejszy.
Wniosek: wszystko, co liczysz “z N ostatnich świec”, zależy od tego, ile czasu zajmuje N świec u danego brokera. Po przerwie (weekend, rollover) różnica widać najmocniej.
Które wskaźniki to dotyczy
Porównałem standardowe wskaźniki z danych M1 trzech brokerów:
- Średnie kroczące (EMA) i okna w świecach (Donchian): rozjeżdżają się przez długość sesji. Gdy obciąłem dłuższą sesję do krótszej, różnica niemal znikała (EMA200: z 0,88 do 0,08 USD przy cenie rzędu 4150). Różnica EMA jest największa tuż po otwarciu rynku i maleje z godzinami, bo stare wartości mają mniejszą wagę.
- Kanał z oknem N świec potrafi skoczyć o 30-50 USD, gdy ekstremum leży na brzegu okna.
- SAR i SuperTrend: ich rozjazd wziął się z czegoś innego, z cen high i low w pierwszych minutach po przerwie dobowej, które różnią się między brokerami. To już jakość danych na otwarciu, a nie długość sesji.
Dla stopu liczącego się z okna w świecach ważne jest więc, że przy zmianie okresu w czasie zmienia się też odległość SL. Przy EMA i ATR efekt wygasa po kilku godzinach.
Co z tym zrobić
- Testuj na brokerze, na którym handlujesz. Wynik z innego serwera nie przenosi się jeden do jednego, jeśli stop zależy od okna w świecach.
- Loguj stan sesji. W moich botach jest log początku sesji, który pozwala sprawdzić, czy okno obejmuje przerwę.
- Rozważ okno w czasie zamiast w świecach albo okno rozgrzewkowe po otwarciu rynku.
- Dolna i górna granica SL. Ustawienie ograniczenia odległości skraca różnicę między brokerami.
- Nie myl przyczyn. Różnica lota, różnica spreadu i różnica wskaźnika to trzy osobne zjawiska.
Dodatkowa uwaga: krótsza sesja brokera A jest sezonowa, nie całoroczna, więc ten efekt pojawia się tylko w części roku.
[DO UZUPEŁNIENIA: czy zmieniłeś bota 2908 po tym teście (okno w czasie, granica SL) i jak wygląda lot u brokera A po zmianie]
Checklista
- wiem, czy SL bota liczy się z okna w świecach, czy w czasie,
- test powtórzony na brokerze docelowym,
- sprawdzone, czy broker ma notowania w ostatniej godzinie piątku,
- granice odległości SL ustawione,
- różnica lota między brokerami sprawdzona w logu, nie zgadywana,
- przyczyny rozdzielone: sesja, dane na otwarciu, spread.
Powiązane
- Stop loss z ATR
- Stop loss za swingiem
- Przerwa dobowa indeksów i złota
- Pojęcia z artykułu: słowniczek, skorowidz
Ostrzeżenie: handel CFD i forex wiąże się z wysokim ryzykiem utraty kapitału. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.