Stop loss za drugą krawędzią zakresu i rola buforu
W skrócie: przy strategiach “wybicie z zakresu” (np. z pierwszych minut sesji) stop loss stawia się po przeciwnej stronie zakresu. Szerokość zakresu staje się więc ryzykiem, a lot wynika z niej przy stałym ryzyku w USD. Najważniejszy parametr to bufor, czyli odległość za krawędzią. W teście jednego bota mały bufor wygrywał z dużym, a efekt był stabilny w dwóch latach.
Jak to wygląda
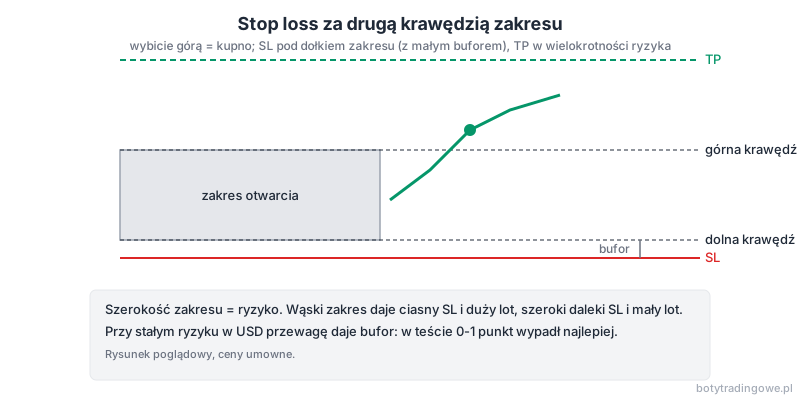
Bot czeka na wybicie górnej krawędzi, a SL kładzie pod dolną krawędzią zakresu, pomniejszając go o bufor. TP jest wielokrotnością tego dystansu (np. 2R). Zasadę znasz z artykułu o teście darmowej strategii NY Open Range: stop loss za przeciwną krawędzią zakresu z małym buforem.
Przy takim SL szerokość zakresu decyduje o locie. Wąski zakres daje ciasny SL i duży lot, szeroki daleki SL i mały lot, a ryzyko w dolarach jest stałe (wzór na lot).
Test buforu: im mniejszy, tym lepiej
W teście bota na Nasdaq (bot 4063_NyOrbFibPullbackNoCancelEA, OHLC, stała liczba 351 transakcji) przeszedłem bufor od 0 do 22,5 punktu indeksu z krokiem 0,5. Wybrane wiersze:
| Bufor (pkt) | Wynik, całość | PF | 2025 | 2026 |
|---|---|---|---|---|
| 0 | +28 837 | 1,15 | +22 493 | +6 344 |
| 1,0 | +31 663 | 1,16 | +22 376 | +9 287 |
| 2,0 | +21 308 | 1,11 | +16 269 | +5 039 |
| 5,0 | +12 404 | 1,06 | +12 183 | +220 |
| 9,5 | +2 911 | 1,01 | +8 220 | -5 309 |
| 20,5 | +19 434 | 1,11 | +15 789 | +3 645 |
Wniosek z tabeli: bufor 0-1 punktu jest najlepszy w obu latach, potem wynik spada prawie monotonicznie do około 9,5. Wzrost przy 10-11 i 18-22 punktach to szum. Liczba transakcji nie zależy od bufora (351-353), więc zmienia się tylko to, które SL zostają wybite. Dlatego nie wybierałem szczytu z końca tabeli, tylko płaski obszar na początku (pułapka najlepszego wiersza).
Osobna obserwacja z tego samego testu: bufor 1,0 daje około 3 tysięcy więcej niż 0 i 0,5, głównie dzięki rokowi 2026. Możliwe, że przy zerowym buforze część pozycji wybija sam spread na krawędzi, ale tego nie sprawdzałem.
Dlaczego duży bufor szkodzi
Większy bufor oddala SL, więc przy stałym ryzyku zmniejsza lot, a przy tym samym TP w R oddala też cel. Zysk z udanych transakcji maleje, a transakcji przegranych nie ubywa.
Pułapka: bufor w punktach a w cenie
Bufor małej wielkości łatwo pomylić o rząd. W oryginalnym kodzie, który odtwarzałem, bufor był liczony jako pięciokrotność jednego punktu, czyli około 0,05 punktu indeksu, a nie 5 punktów ceny. Opisałem to w artykule o pułapce 5 * _Point.
Kiedy zakres nie nadaje się na SL
- Zakres szerszy niż dzienny limit straty. Jedna strata może zjeść limit, więc przed kodem sprawdź, ile kosztuje SL w dolarach.
- Bardzo wąski zakres. Duży lot i duży wpływ spreadu. Pomaga dolna granica odległości.
- Wybicie po godzinach przerwy. Zakres z poprzedniej sesji ma inne znaczenie niż ten z bieżącej.
[DO UZUPEŁNIENIA: czy któryś bot na koncie live używa SL za zakresem i jaki bufor ma ustawiony]
Checklista
- SL za przeciwną krawędzią, z buforem w jednostkach instrumentu,
- bufor sprawdzony od zera do kilkunastu punktów, wynik w obu latach,
- wybrany płaski obszar, nie najlepszy pojedynczy wiersz,
- sprawdzony największy lot przy najwęższym zakresie,
- koszt pojedynczej straty w USD mieści się w dziennym limicie,
- bufor nie jest pomylony z liczeniem w punktach.
Powiązane
- NY Open Range 50% Fib: test darmowej strategii z YouTube
- Stop loss za swingiem
- Stop loss z ATR
- Pojęcia z artykułu: słowniczek, skorowidz
Ostrzeżenie: handel CFD i forex wiąże się z wysokim ryzykiem utraty kapitału. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.